بازار مصالح ساختمانی؛ بررسی محصولات و روندهای صنعت ساخت Building Materials Market
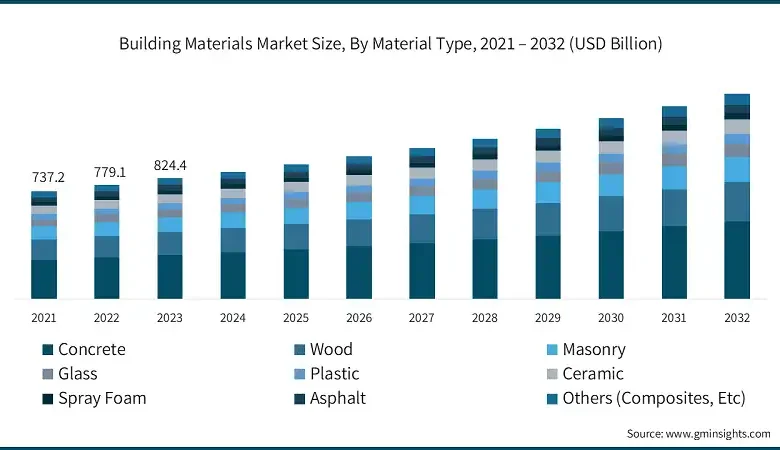
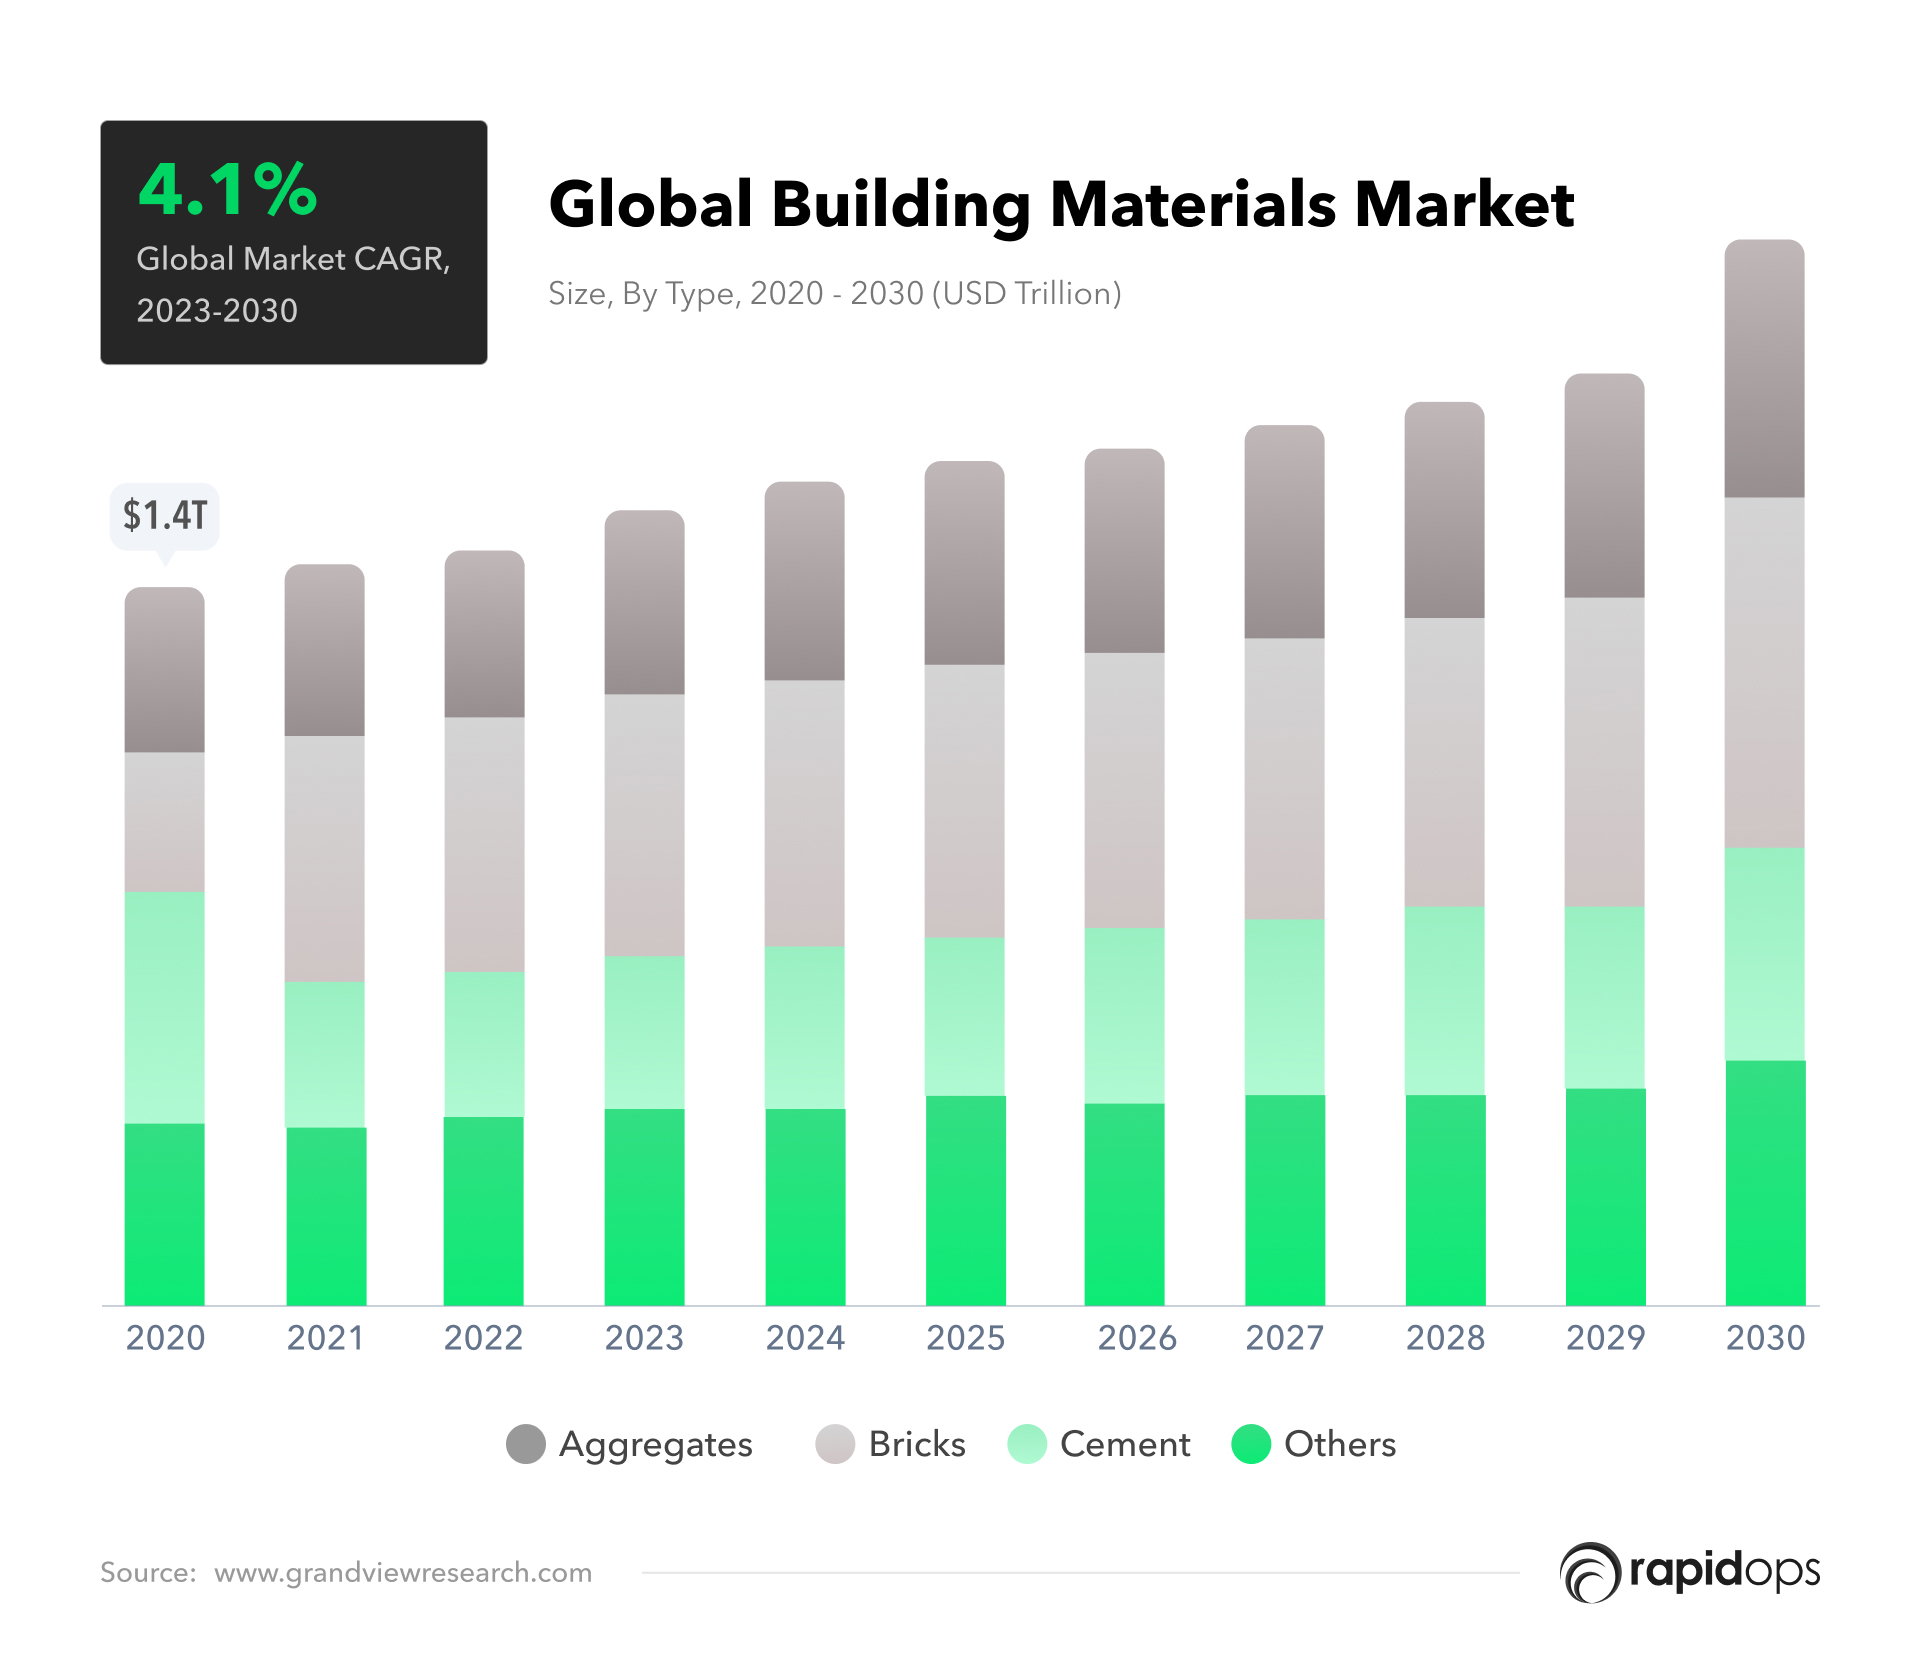
بازار مصالح ساختمانی یکی از بنیادیترین بخشهای اقتصاد هر کشوری است که با تغییرات تکنولوژیکی، مقررات زیستمحیطی و نوسانات قیمت انرژی، بهسرعت دچار تحول میشود. در این مقاله به بررسی دقیقترین دادهها دربارهٔ ترکیب بازار، روندهای رشد و چالشهای پیشرو پرداخته و چشمانداز ۲۰۲۴‑۲۰۳۴ را از منظر انواع مواد، مناطق جغرافیایی و نوآوریهای فناورانه مورد تجزیه و تحلیل قرار میدهیم.
تقسیمبندی اصلی بازار مصالح ساختمانی
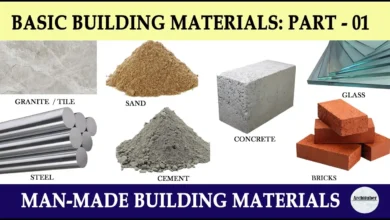
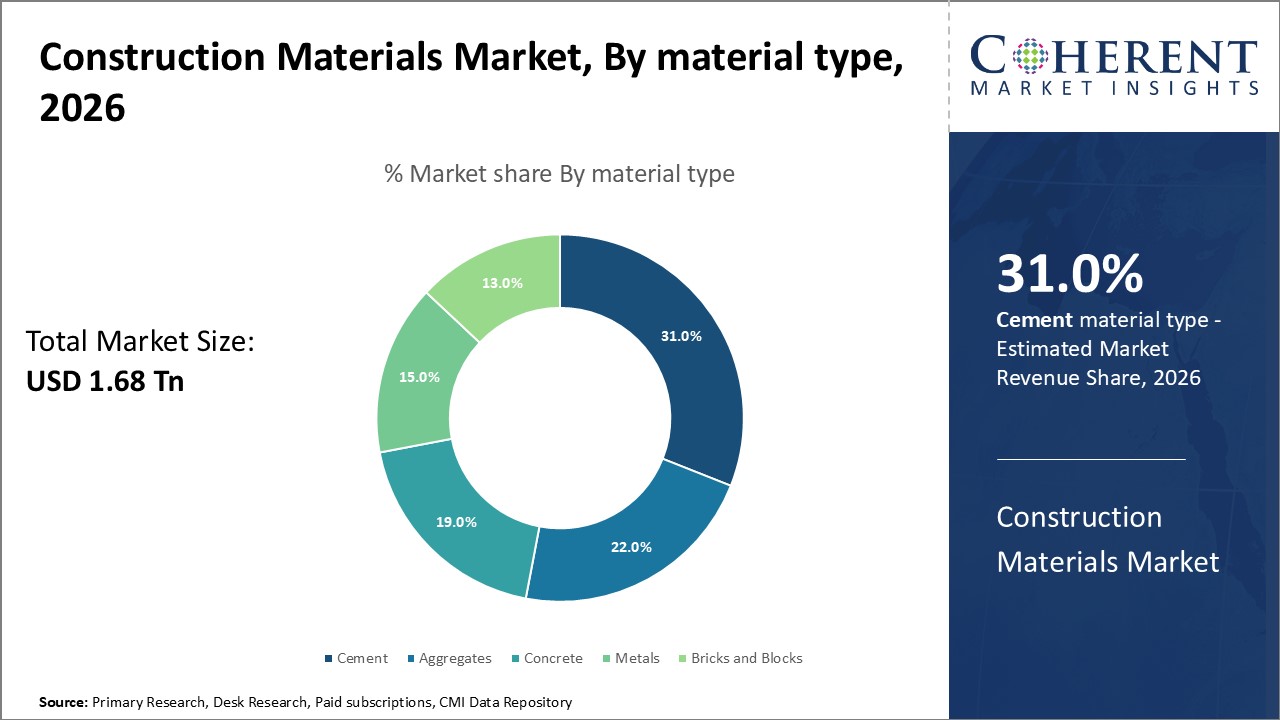
بازار بهطور سنتی به چهار دستهٔ اصلی تقسیم میشود: سیمان و بتن، فلزات ساختوساز (مانند فولاد و آهن)، مصالح چوبی و ترکیبی و مواد عایق و پوششی. هر یک از این دستهها ویژگیهای منحصر بهفردی در زمینهٔ مصرف، قیمتگذاری و تاثیرات محیطی دارند.
سیمان و بتن
سیمان، بهخصوص سیمان پرتلن، همچنان بیشترین سهم بازار جهانی را در بر دارد. رشد شهرنشینی سریع در آسیا‑پاسیفیک و خاورمیانه باعث افزایش تقاضا برای پروژههای مسکونی و زیرساختی شده است. در کنار این، تقاضا برای بتنهای با کارایی بالاتر (مانند بتن خودمتراکم) بهدلیل نیاز به سرعت ساخت و کاهش هزینههای نیروی کار، بهطور چشمگیری افزایش یافته است.

فلزات ساختوساز
فولاد ساختمانی، بهویژه فولاد ساختمانی سردرشتهای، همچنان بهعنوان مادهای کلیدی در ساختوسازهای بلندمرتبه و پلها شناخته میشود. با توجه به نوسانات قیمت فولاد در بازارهای جهانی، تأمینکنندگان بهدنبال راهکارهای بهینهسازی زنجیره تامین و استفاده از فولادهای بازیافتی برای کاهش هزینهها هستند.
مصالح چوبی و ترکیبی
چوب مهندسی شده (مانند CLT – Cross‑Laminate Timber) در اروپا و آمریکای شمالی بهسرعت جایگزین سازههای فولادی میشود؛ چرا که این نوع مصالح نه تنها وزن کمتری دارند، بلکه میزان انتشار گازهای گلخانهای را بهطور قابلتوجهی کاهش میدهند. در خاورمیانه، با توجه به محدودیت منابع چوبی، ترکیبات چوب‑پلاستیک (WPC) بهعنوان یک گزینهٔ سبز مطرح شدهاند.
مواد عایق و پوششی
عایقهای حرارتی پیشرفته، مانند فومهای پلیاورتن با عملکرد بالا، و پوششهای عایقپوش (مانند رنگهای عایقپوش سرامیکی) بهدلیل مقررات سختگیرانهٔ انرژی در اتحادیهٔ اروپا و چین، تقاضای شدیدتری پیدا کردهاند. این مواد بهخصوص در پروژههای ساختمانی با هدف کسب گواهینامههای سبز (LEED, BREEAM) نقش کلیدی ایفا میکنند.
تحلیل جغرافیایی بازار
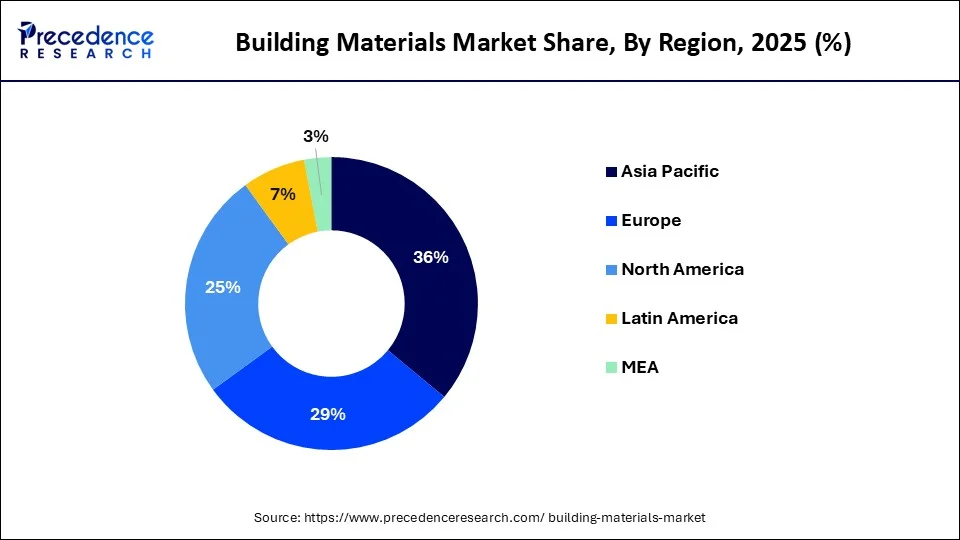
تقسیمبندی جغرافیایی بازار به چهار منطقهٔ اصلی شامل آسیا‑پاسیفیک، آمریکای شمالی، اروپا و خاورمیانه‑آفریقا میگردد. هر منطقه بهدلیل ویژگیهای اقتصادی، جمعیتی و قانونی خود، الگوهای متفاوتی از رشد را نشان میدهد.
آسیا‑پاسیفیک
با بیش از ۴۰ درصد سهم کل بازار جهانی، آسیا‑پاسیفیک بهعنوان بزرگترین مصرفکنندهٔ مصالح ساختمانی شناخته میشود. چین و هند بهعنوان دو کشور با بیشترین رشد، سرمایهگذاریهای عظیمی در پروژههای زیرساختی (راهآهن، فرودگاهها و مسکن عمومی) انجام میدهند. بهعلاوه، سیاستهای دولتی برای تشویق بهکارگیری مصالح سبز باعث رشد سریع فناوریهای نوین نظیر بتن خودتجدیدپذیر شده است.
امریکای شمالی
در این منطقه، بازار توسط قوانین سختگیرانهٔ انرژی و استانداردهای ایمنی حاکم است. تقاضا برای مصالح با عملکرد زیستمحیطی بالا، بهویژه در ایالات متحده، با افزایش ساختوساز مسکونی سبز و پروژههای تجاری با هدف کاهش هزینههای انرژی، تقویت میشود. همچنین، رشد فناوریهای پیشرفتهٔ ساخت (مانند پرینت سهبعدی بتن) بهسرعت در حال گسترش است.
اروپا
قوانین سختگیرانهٔ اتحادیهٔ اروپا در زمینهٔ انتشار گازهای گلخانهای، بازار را به سمت استفاده از مصالح بازیافتی و کمکربن هدایت کرده است. پروژههای بزرگ زیرساختی در کشورهای شمالی (مانند سوئد و دانمارک) بهخصوص در حوزهٔ انرژیهای تجدیدپذیر، بهکارگیری عایقهای پیشرفته و فولادهای کمکربن را ضروری ساختهاند.
خاورمیانه‑آفریقا
با رشد جمعیت و شهرنشینی سریع، این منطقه بهخصوص در حوزهٔ مسکن عمومی و پروژههای انرژی (مانند نیروگاههای خورشیدی) بهدنبال تامین مصالح با هزینهٔ پایین اما با کیفیت بالا است. استفاده از ترکیبات محلی (مانند سیمان ترکیبی با خاکهای بومی) بهعنوان راهکاری برای کاهش هزینههای حملونقل و بهبود پایداری محیطی مطرح شده است.
روندهای کلیدی رشد در بازار مصالح ساختمانی
در ادامه به مهمترین روندهایی که در سالهای پیشرو بازار را شکل میدهند، میپردازیم:
- پایداری و سبز شدن صنعت: گواهینامههای سبز، قوانین کربنپایدار و فشارهای زیستمحیطی، تقاضا برای مصالح کمکربن و بازیافتی را افزایش میدهند.
- دیجیتالی شدن زنجیره تامین: استفاده از هوش مصنوعی برای پیشبینی تقاضا، مدیریت موجودی و بهینهسازی حملونقل، هزینههای کل پروژهها را کاهش میدهد.
- فنآوریهای نوین ساخت: پرینت سهبعدی، ماژولار سازی و استفاده از مواد ترکیبی پیشرفته، زمان ساخت را بهطور قابلتوجهی کوتاه میکند.
- نوسانات قیمت انرژی: افزایش قیمت گاز و نفت، هزینه تولید سیمان و فولاد را تحت فشار قرار میدهد؛ بنابراین، تولیدکنندگان بهدنبال راهکارهای کاهش مصرف انرژی هستند.
- تقاضای محلیسازی: بهدلیل هزینههای حملونقل بالا، بسیاری از کشورها به سمت تولید داخلی مصالح با استفاده از مواد بومی روی میآورند.
پایداری بهعنوان نیروی محرک اصلی
سازمانهای بینالمللی مانند UN هدف کاهش انتشار گازهای گلخانهای را بهعنوان یکی از اهداف توسعه پایدار تعیین کردهاند. در نتیجه، تولیدکنندگان بزرگ سیمان بهطور فزایندهای بهسراغ فناوریهای کمکربن (مانند استفاده از سوختهای زیستی یا گازهای بازدارندهٔ داغ) میروند. این تحول نه تنها بهبهبود تصویر برند کمک میکند، بلکه هزینههای انرژی را در بلندمدت کاهش میدهد.
هوش مصنوعی و تجزیه و تحلیل دادهها
پلتفرمهای دیجیتال توانستهاند با تجزیه و تحلیل حجم بزرگ دادههای بازار، پیشبینی دقیقتری از تقاضا برای انواع مختلف مصالح ارائه دهند. این امر بهویژه در بازارهای پویا مانند چین و هند که نوسانات تقاضا بهسرعت رخ میدهد، حائز اهمیت است. علاوه بر این، الگوریتمهای بهینهسازی مسیر حملونقل میتوانند مصرف سوخت را تا ۱۵ درصد کاهش دهند.
چالشها و فرصتهای پیشرو
اگرچه رشد بازار مثبت بهنظر میرسد، اما مجموعهای از چالشهای اساسی باید مورد توجه قرار گیرد.
چالشهای زیستمحیطی
تولید سیمان و فولاد هنوز حدود ۷٪ از انتشار گازهای گلخانهای جهانی را تشکیل میدهد. برای دستیابی به اهداف اقلیمی، نیاز به نوآوریهای اساسی در فرآیندهای تولید و استفاده از مواد جایگزین است. همچنین، مدیریت پسماندهای ساختمانی (مانند خاک و سنگهای خرد شده) بهعنوان یک فرصت برای تولید مصالح بازیافتی شناخته میشود.
نوسانات قیمت مواد اولیه
قیمت مس، فولاد و انرژی (نفت، گاز) تحت تأثیر عوامل ژئوپولیتیک و تغییرات عرضه‑تقاضا قرار دارد. این نوسانات میتواند حاشیه سود پروژههای ساختمانی را بهسرعت تحت فشار قرار دهد؛ بنابراین، استفاده از قراردادهای پیشخرید و پوشش ریسک مالی برای پیمانکاران ضروری است.
نیاز به نیروی کار متخصص
تکنولوژیهای نوین مانند پرینت سهبعدی و مصالح ترکیبی نیازمند نیروی کار متخصص و زیرساختهای پیشرفته هستند. عدم وجود این مهارتها میتواند پذیرش سریع فناوریهای نوین را محدود کند. بنابراین، سرمایهگذاری در آموزشهای فنی و دانشگاهی حیاتی است.
فرصتهای سرمایهگذاری در بازارهای نوظهور
کشورهای در حال توسعه، بهویژه در خاورمیانه‑آفریقا و جنوب شرق آسیا، با پروژههای بزرگ زیرساختی (مانند شهرهای هوشمند، فرودگاهها و نیروگاههای تجدیدپذیر) بهدنبال تامینکنندگان مواد با کیفیت و هزینه مناسب هستند. سرمایهگذاران میتوانند با ایجاد مراکز تولید محلی، هزینههای حملونقل را کاهش داده و بهسرعت به بازارهای هدف دسترسی پیدا کنند.
نتیجهگیری
بازار مصالح ساختمانی در سالهای پیشرو تحت تأثیر عوامل متعددی از جمله پایداری، دیجیتالی شدن، نوسانات انرژی و نیازهای محلیسازی قرار خواهد گرفت. تولیدکنندگان و سرمایهگذاران هوشمند باید با تمرکز بر نوآوریهای سبز، بهکارگیری هوش مصنوعی در زنجیره تامین و توسعه مهارتهای فنی، نه تنها ریسکهای موجود را کاهش دهند، بلکه از فرصتهای رشد در مناطق نوظهور بهرهمند شوند. بهکارگیری استراتژیهای چندگانه و پایش دقیق شاخصهای کلیدی بازار، کلید موفقیت در این صنعت پرتحول خواهد بود.